Dossier de crédit pas fameux, besoin d'argent quand même. C'est souvent comme ça que les gens tombent sur les offres de «prêt sans enquête de crédit».
L'expression donne envie de cliquer, surtout après un refus à la banque. Mais avant de foncer, faut comprendre ce que ça veut dire vraiment, parce que ce n'est pas toujours ce qu'on pense.
Comment fonctionne un prêt sans enquête de crédit selon le montant demandé
Il n'y a pas une seule recette. Certains prêteurs se fient surtout à ce que vous écrivez dans le formulaire pour juger le risque. D'autres vont quand même jeter un œil au dossier de crédit, même si ce n'est pas le facteur qui décide tout.
Ce qui revient presque toujours, c'est le revenu. Le prêteur veut voir que l'argent rentre assez chaque mois pour couvrir les paiements. L'emploi, les dépenses fixes, les autres dettes - tout ça peut entrer dans le calcul aussi.
Et le montant, lui, change carrément la donne. Emprunter 5 000 $, ce n'est pas le même niveau d'engagement que demander trois fois ça.
Pourquoi les prêteurs traitent différemment un prêt de 5 000 $ et un prêt de 15 000 $
C'est simple: plus le montant grimpe, plus le prêteur a à perdre si ça tourne mal.
Pour un prêt sans enquête de crédit 5000, la somme avancée reste limitée. À 15 000 $, une perte deviendrait beaucoup plus lourde à absorber pour le prêteur.
Alors le prêteur pousse un peu plus loin. Preuve de revenu additionnelle, relevés bancaires, portrait des dettes existantes - ça peut faire partie du dossier.
| Montant demandé | Ce que le prêteur peut regarder | Documents pouvant être demandés |
|---|---|---|
| 5 000 $ | Revenu, identité et capacité de paiement | Pièce d'identité, preuve de revenu |
| 6 000 $ | Revenu, emploi et dépenses mensuelles | Preuve de revenu, relevé bancaire |
| 10 000 $ | Revenus, dettes et stabilité financière | Talons de paie, relevés, renseignements financiers |
| 15 000 $ | Capacité globale de remboursement et endettement | Plusieurs preuves financières selon le prêteur |
C'est un portrait général, rien de plus. Chaque entreprise garde ses propres critères.
Prêt de 5 000 $ sans enquête de crédit
Cinq mille dollars, ça couvre souvent une dépense qui ne peut pas attendre: une réparation de char, un électroménager brisé, des travaux urgents.
Un dossier de crédit fragile ne veut pas dire refus automatique. Plusieurs prêteurs regardent d'abord où vous en êtes maintenant - vos revenus, votre capacité à payer chaque mois.
Ça ne veut pas dire non plus que tout le monde passe. Le prêteur reste libre de juger le risque trop élevé, ou d'offrir un montant différent de celui demandé.
À qui s'adresse ce montant
Ce genre de prêt convient surtout à quelqu'un qui sait exactement pourquoi il emprunte, et qui a des revenus assez stables pour tenir la durée du contrat.
Évitez de prendre le montant juste parce qu'il est offert. Si 4 000 $ suffisent, emprunter 5 000 $ ajoute simplement du capital inutile à rembourser.
Pour un prêt de 5 000 $ sans enquête, regardez trois chiffres avant de signer: le paiement, la durée, et ce que ça revient à payer au total.
Prêt de 6 000 $ sans enquête de crédit
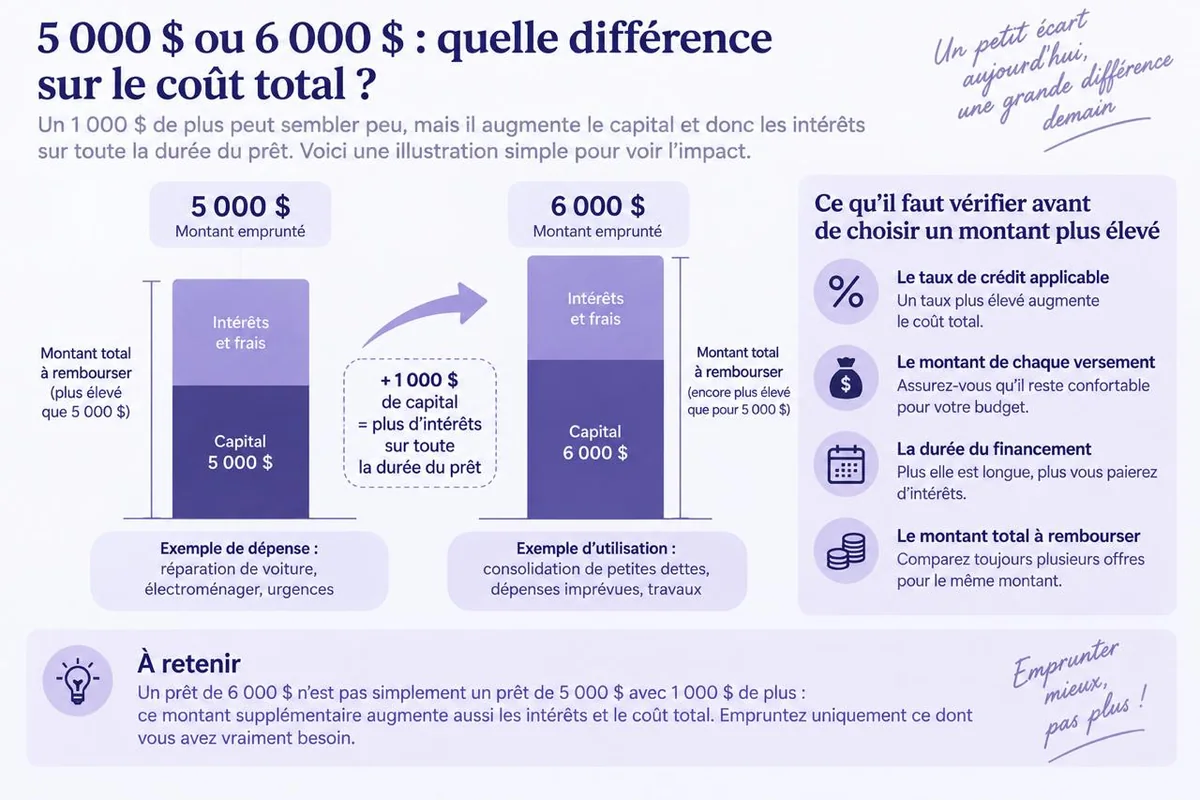
De 5 000 $ à 6 000 $, ça paraît petit comme différence. Mais ce 1 000 $ de plus, il n'est pas gratuit - il s'ajoute au capital, et donc aux intérêts sur toute la durée.
Ce type de prêt vise souvent des gens dont le dossier ne coche pas les cases habituelles d'une banque. Là aussi, le prêteur peut demander revenus et dépenses, même sans faire de l'historique de crédit sa priorité.
Ce qui change par rapport à un prêt de 5 000 $
D'abord, demandez-vous si ce 1 000 $ de plus est vraiment nécessaire.
Ensuite, comparez. Deux offres pour le même montant peuvent finir à des coûts totalement différents.
Pour un prêt 6 000 $ sans enquête de crédit, vérifiez:
- le taux de crédit applicable
- les frais prévus au contrat
- le montant de chaque versement
- le nombre total de paiements
- la durée du financement
- le montant total à rembourser
- les règles pour un remboursement avant l'échéance
«Prêt 6000 sans enquête de crédit» n'est pas une promesse de bon taux ni une garantie d'approbation. Tout dépend du prêteur et de votre dossier.
Prêt de 10 000 $ sans enquête de crédit
À 10 000 $, il faut regarder l'ensemble du contrat, pas juste le paiement mensuel. Un versement qui semble léger peut cacher une facture finale beaucoup plus salée si la durée s'étire.
On cherche souvent ce montant pour des travaux, une grosse réparation, une dépense familiale, ou pour regrouper des dettes.
Mais «sans enquête» ne veut pas dire «sans vérification». Le prêteur peut vouloir confirmer revenus et dépenses avant de sortir une somme pareille.
Vérifications supplémentaires possibles à ce montant
À ce niveau, un prêt 10000 sans enquête de crédit peut demander plus de papier qu'une petite demande.
Le prêteur peut vouloir voir:
- des talons de paie récents
- une preuve d'emploi
- des relevés bancaires
- des infos sur les dettes actuelles
- de quoi confirmer les revenus
Ça sert à vérifier si le nouveau paiement rentre raisonnablement dans le budget.
Faites le même calcul de votre côté. Si vos paiements actuels mangent déjà une bonne partie du revenu, ajouter 10 000 $ de dette peut vite serrer les choses.
Et gardez en tête: un prêteur plus ouvert sur les profils facture souvent plus cher qu'une banque classique.
Prêt de 15 000 $ sans enquête de crédit
Quinze mille dollars, c'est un engagement d'un autre niveau. Même quand une entreprise annonce des critères plus souples, ça ne garantit rien pour tout le monde.
La durée compte particulièrement ici. Étaler sur plusieurs années allège chaque paiement, mais les intérêts s'accumulent pendant tout ce temps-là.
Avant de signer, sachez non seulement le paiement mensuel, mais aussi ce que le contrat va finir par vous coûter au total.
Pourquoi ce montant nécessite souvent plus de documents
Pour un prêt de 15 000 sans enquête de crédit, le prêteur cherche un portrait plus complet.
Une preuve de revenu seule ne suffit pas toujours. Selon le produit, on peut vous demander des relevés bancaires, une preuve d'emploi, des infos sur d'autres crédits, ou le détail de vos dépenses mensuelles.
La logique reste toujours la même: plus le montant grimpe, plus le prêteur veut être sûr que le remboursement tient la route.
Un prêt 10 000 $ sans enquête de crédit ou un prêt de 15 000 $ sans enquête de crédit devrait se calculer selon votre budget réel - pas selon ce que le prêteur accepte de donner.
Conditions d'éligibilité
Les critères changent d'une entreprise à l'autre. Il n'y a pas de liste unique qui s'applique partout.
Selon le prêteur, on peut vous demander de:
- avoir l'âge légal requis
- résider au Québec ou au Canada, selon l'offre
- présenter une pièce d'identité valide
- avoir une source de revenus vérifiable
- fournir une preuve d'emploi ou de revenus
- avoir un compte bancaire pour recevoir les fonds
- démontrer que le nouveau paiement est gérable
Un mauvais dossier réduit les options, mais ça ne ferme pas toutes les portes. Certains prêteurs regardent ailleurs pour juger une demande.
Reste attentif au coût quand même. Une offre plus accessible pour un profil risqué vient souvent avec des conditions moins avantageuses.
Comment faire une demande de prêt sans enquête de crédit
Avant même de remplir un formulaire, sachez combien vous pouvez vraiment rembourser. Ensuite, ça se fait étape par étape.
- Évaluez le montant nécessaire. Ne demandez pas plus juste parce que le prêteur le permet.
- Faites votre budget. Revenus mensuels, dépenses fixes, et ce qu'il reste réellement à la fin.
- Comparez les offres. Le taux, les frais, la durée et le coût final comptent plus que le paiement affiché.
- Préparez vos documents. Pièce d'identité et preuves de revenus, gardez ça sous la main.
- Remplissez la demande sans arrondir les chiffres. Revenus et dettes doivent coller à votre situation réelle.
- Relisez le contrat au complet. Taux, frais, paiements, montant total à rembourser - tout doit être clair avant de signer.
Cette dernière étape, ne la sautez pas. Un contrat ne se signe jamais juste parce qu'une offre paraît urgente.
Avantages et inconvénients d'un prêt sans enquête de crédit par montant
Ce genre de prêt répond à un besoin précis, mais ça ne convient pas à toutes les situations. Ce qui compte dépend beaucoup du montant et des conditions offertes.
- Accès à plus d'options: certains prêteurs regardent la situation actuelle plutôt que le pointage de crédit seul
- Demande souvent rapide: plusieurs démarches se font en ligne
- Critères qui varient: refusé ailleurs ne veut pas dire refusé partout
- Coût potentiellement plus élevé: un dossier jugé plus risqué coûte souvent plus cher
- Coût total qui grimpe avec le montant: plus le capital augmente, plus les intérêts pèsent lourd
- Risque de surendettement: un gros prêt qui s'ajoute à d'autres obligations peut vite devenir difficile à porter
- Remboursement plus long: ça allège le paiement, mais ça gonfle le coût final
Le montant doit toujours se comparer au revenu réel disponible. Quelques milliers de dollars de différence peuvent changer beaucoup de choses quand le taux et la durée s'y mettent.
Permis et protection du consommateur au Québec
Au Québec, l'Office de la protection du consommateur (OPC) joue un rôle dans l'encadrement de certaines activités du secteur financier.
Des règles encadrent également les contrats de crédit et les pratiques des prêteurs. Avant d'accepter quoi que ce soit, vérifiez l'identité de l'entreprise et les autorisations requises pour exercer ses activités.
Le contrat doit permettre de comprendre clairement ce que l'emprunt va coûter: montant, taux, frais, durée, paiements, obligation totale de remboursement. Certains contrats tombent dans la catégorie des crédits à coût élevé.
Des règles particulières s'appliquent alors. Ne vous fiez pas à une pub qui dit «approbation rapide» ou «sans enquête». C'est le contrat qu'il faut lire avant de décider quoi que ce soit.
Emprunter de façon responsable
Le budget, c'est le point de départ. Avant de chercher un prêt, déterminez la somme dont vous avez vraiment besoin, et ce que vous pouvez payer sans toucher aux dépenses essentielles.
Un exemple simple: si 6 000 $ règlent la dépense, demander 10 000 $ n'aide pas vraiment. Ce 4 000 $ de plus devra lui aussi se rembourser, avec les frais qui viennent avec.
Gardez une petite marge pour les imprévus. Un budget calculé au dollar près peut craquer après une réparation, une facture médicale, ou une baisse de revenu même temporaire.
Et regardez toujours le coût total. Le paiement mensuel raconte une partie de l'histoire, pas toute l'histoire.
Foire aux questions
Quel est le montant maximum qu'on peut emprunter sans enquête de crédit?
Il n'y a pas de plafond fixe qui vaut pour tous les prêteurs. Ça dépend du produit, des critères de l'entreprise, et de votre situation financière. Certaines offres commencent à quelques milliers de dollars, d'autres vont plus loin.
Le taux d'intérêt change-t-il selon le montant emprunté?
Ça peut arriver, mais le montant n'est pas le seul facteur. Le profil de l'emprunteur, la durée, le dossier de crédit, les revenus, les autres dettes - tout ça joue aussi. Deux personnes qui demandent le même montant peuvent se retrouver avec des conditions différentes.
Peut-on obtenir 15 000 $ sans enquête avec un mauvais dossier de crédit?
Certaines solutions s'adressent à ce genre de profil, mais ça ne garantit pas une approbation automatique pour 15 000 $. À ce montant, le prêteur regarde de près les revenus, l'emploi, les dettes, les dépenses. Parfois, une garantie ou un cosignataire est demandé en plus.
Quels documents sont nécessaires pour un prêt de gros montant?
Ça dépend du prêteur et du produit. Pièce d'identité et preuve de revenu reviennent presque toujours, mais un gros montant peut demander davantage: talons de paie, lettre d'emploi, relevés bancaires, preuve d'adresse, ou détails sur les dettes existantes.
Maëlle Ducharme
Maëlle Ducharme est une experte en finances personnelles spécialisée dans les prêts sans enquête de crédit, le crédit à court terme et les solutions de financement alternatives au Québec.
Elle s’intéresse particulièrement aux options offertes aux personnes dont le dossier de crédit ne correspond pas aux critères habituels des institutions financières.
Son expertise couvre les prêts sans enquête de crédit, la vérification bancaire IBV, les critères d’admissibilité, les taux d’intérêt et les modalités de remboursement.
Maëlle explique également la différence entre une absence d’enquête de crédit traditionnelle et une évaluation de la capacité de remboursement basée sur les revenus et les transactions bancaires récentes.
À travers ses articles, elle vulgarise les informations liées au crédit afin d’aider les lecteurs à comprendre les coûts d’un emprunt, à comparer les différentes options disponibles et à savoir quels éléments vérifier avant de signer un contrat.
Maëlle accorde une importance particulière à la transparence et à l’emprunt responsable. Son objectif est de rendre les sujets financiers plus accessibles et d’aider les consommateurs québécois à mieux comprendre leurs possibilités de financement avant de prendre une décision.
À propos de l'autrice et ses articles →