«Prêt sans vérification bancaire» revient partout dans les recherches de financement rapide - souvent accompagné de «sans refus», «en quelques minutes», ou «même avec mauvais crédit».
Le problème, c'est que la formulation elle-même prête à confusion. Avant de cliquer sur la première offre qui promet zéro vérification, ça vaut la peine de comprendre ce que le terme veut dire réellement, et ce qu'il ne veut pas dire.
Qu'est-ce que l'IBV (vérification bancaire instantanée) et pourquoi les prêteurs y ont recours
L'IBV, ou vérification bancaire instantanée, c'est une technologie qui permet à un prêteur de consulter - en lecture seule, temporairement, avec votre autorisation - les transactions récentes de votre compte bancaire.
L'objectif est simple: confirmer que les revenus déclarés correspondent à ce qui entre réellement dans le compte, et que les dépôts sont assez réguliers pour soutenir le remboursement demandé.
Les prêteurs y ont recours parce que c'est rapide. Plutôt que d'attendre des relevés papier ou une lettre d'employeur, le système lit directement les dépôts des derniers mois et produit un portrait à jour en quelques minutes.
Prêt ibv, dans le langage courant des prêteurs alternatifs, désigne exactement ce processus - pas un examen de votre dossier de crédit.
Techniquement, la connexion passe par un prestataire tiers spécialisé - distinct du prêteur lui-même - qui redirige l'emprunteur vers une interface sécurisée.
La personne se connecte à sa banque comme elle le ferait normalement; le périmètre et la durée de l’accès aux transactions dépendent du fournisseur et de votre consentement.
Différence entre 'sans enquête de crédit' et 'sans vérification bancaire
Ces deux expressions se ressemblent, mais elles ne visent pas la même chose. Un crédit sans enquête de solvabilité signifie que le prêteur ne consulte pas Equifax ou TransUnion - l'historique de paiement des dernières années n'entre pas en ligne de compte.
Un prêt sans vérification bancaire, lui, voudrait dire que le prêteur ne regarde même pas les revenus actuels dans le compte.
Dans les faits, ces deux caractéristiques sont rarement présentes ensemble. Un prêteur peut très bien offrir un crédit sans enquête de solvabilité tout en exigeant une vérification bancaire, parce que sans l'un ou l'autre, il n'a aucune façon de confirmer la capacité de remboursement.
Cette confusion entre les deux termes n'est pas un hasard: sur le plan marketing, les deux expressions rassurent de la même façon un emprunteur qui craint d'être refusé.
Mais comprendre laquelle des deux caractéristiques s'applique réellement à une offre donnée change beaucoup les attentes - un prêteur peut afficher «sans enquête de crédit» en toute légitimité tout en exigeant une vérification bancaire complète, sans que ce soit contradictoire.
Existe-t-il vraiment un prêt sans aucune vérification bancaire
Concrètement, non - pas chez un prêteur légal au Québec. Un prêt sans ibv existe dans un sens plus restreint: certains prêteurs acceptent des relevés bancaires soumis manuellement en PDF, des talons de paie, ou une lettre de prestations, plutôt qu'une connexion bancaire automatisée.
Ce qui n'existe pas, c'est un prêteur qui approuve une demande sans jamais confirmer, d'une façon ou d'une autre, que la personne a les moyens de rembourser. Un site qui promet ça ouvertement mérite d'être vérifié deux fois avant d'y soumettre quoi que ce soit.
Ce type de promesse absolue est d'ailleurs l'un des signaux les plus fiables d'un site problématique. Les fraudeurs comprennent que l'idée d'un prêt totalement instantané, sans aucune condition, est séduisante pour quelqu'un pressé par une urgence financière.
Un prêteur qui affiche ce genre de garantie sans nuance mérite une vérification supplémentaire, pas moins de prudence.
Pourquoi la plupart des prêteurs sérieux exigent au moins un accès en lecture à votre compte
L'accès en lecture seule protège en fait les deux parties. Pour le prêteur, ça confirme que le montant demandé est proportionnel aux revenus réels.
Pour l'emprunteur, ça évite qu'un prêt trop élevé soit approuvé sur la seule base d'un formulaire rempli sans preuve à l'appui - ce qui mène souvent à des versements impossibles à respecter quelques mois plus tard.
Un prêt sans enquête de crédit ibv typique combine les deux logiques: pas d'enquête de crédit traditionnelle, mais une lecture des transactions bancaires pour confirmer les revenus.
C'est cette combinaison, plus que l'absence totale de vérification, qui explique pourquoi ces prêts sont accessibles rapidement même à des profils refusés ailleurs.
Un prêteur qui saute complète ment cette étape s'expose lui-même à un risque financier important - accorder un prêt sans savoir si la personne peut le rembourser n'est ni viable pour son entreprise, ni dans l'intérêt de l'emprunteur.
C'est cette réalité économique de base, plus que la réglementation seule, qui explique pourquoi une forme de vérification persiste presque toujours, peu importe la formulation utilisée dans la publicité.
Conditions d'éligibilité
Les critères varient d'un prêteur à l'autre, mais la plupart des prêteurs alternatifs autorisés au Québec appliquent des exigences similaires:
| Critère | Exigence habituelle |
|---|---|
| Âge minimum | 18 ans |
| Résidence | Résident du Québec avec compte bancaire canadien actif |
| Revenu | Source de revenus vérifiable - emploi, travail autonome, prestations |
| Historique bancaire | Dépôts réguliers depuis au moins 2 à 3 mois |
| Pièce d'identité | Document valide avec photo |
| Situation financière | Ne pas être en faillite active non libérée |
Un compte vide ou des dépôts trop irréguliers mène à un refus, même si la connexion IBV elle-même s'est déroulée sans problème technique. L'IBV confirme les revenus - elle ne les invente pas.
Certains prêteurs appliquent aussi un seuil de revenu minimal, souvent entre 1 000 $ et 1 500 $ par mois selon le montant demandé, un chiffre qui varie considérablement d'un prêteur à l'autre et qui justifie de comparer plus d'une offre avant de conclure qu'un dossier ne sera admissible nulle part.
Comment faire une demande
Voici la séquence habituelle pour un prêt argent ibv auprès d'un prêteur en ligne autorisé:
- Vérifiez le prêteur auprès de l’OPC, si un permis de prêteur d’argent est requis, avant toute démarche
- Remplissez le formulaire de demande - montant souhaité, durée de remboursement, informations personnelles
- Fournissez une pièce d'identité valide, généralement par photo numérique
- Autorisez la connexion IBV - vous êtes redirigé vers l'interface sécurisée d'un prestataire tiers, vous vous connectez à votre banque normalement, et le système lit les transactions récentes en quelques minutes
- Recevez la décision - souvent en quelques minutes pour un dossier simple
- Lisez le contrat en entier avant de signer, en portant attention au TAEG complet
- Signez électroniquement et recevez les fonds, habituellement par virement Interac
Avoir en main une pièce d'identité claire et un accès facile à son compte bancaire avant de commencer la demande évite les interruptions qui rallongent le processus.
Certaines institutions bancaires moins courantes - des coopératives régionales, par exemple - ne sont pas toujours compatibles avec les prestataires IBV les plus utilisés, ce qui peut forcer un passage vers la soumission manuelle de relevés.
Avantages et inconvénients d'un prêt avec vérification bancaire simplifiée (IBV)
L'IBV rend le processus plus rapide, mais elle vient avec des compromis qu'il vaut la peine de connaître avant de s'engager:
- Traitement beaucoup plus rapide qu'un examen documentaire manuel - souvent quelques minutes plutôt que plusieurs jours
- Aucun impact sur la cote de crédit, puisqu'il n'y a généralement pas d'enquête Equifax ou TransUnion
- Risque réel avec les offres qui promettent «zéro vérification» - un prêteur légal évalue toujours quelque chose, et une promesse trop absolue est souvent un signal d'alarme
- Frais potentiellement plus élevés chez certains prêteurs alternatifs, en compensation du risque et de la rapidité offerte
- Question légitime de confidentialité - même en lecture seule, connecter son compte bancaire à un service tiers mérite d'être fait uniquement avec un prêteur dont le statut a été vérifié et un prestataire IBV reconnu
Un prêt rapide ibv bien choisi reste une option raisonnable, à condition de comprendre exactement ce que la vérification implique et ce qu'elle ne remplace pas.
Sur le plan de la confidentialité en particulier, la distinction entre un prestataire IBV établi et un formulaire qui demande directement vos identifiants bancaires mérite d'être bien comprise.
Avec le premier, l’accès demandé, la conservation des données et le traitement des identifiants dépendent du fournisseur utilisé. Le second, en revanche, n'a rien à voir avec une vérification IBV légitime et ne devrait jamais être accordé, peu importe l'urgence de la situation.
Permis et protection du consommateur au Québec
Au Québec, les prêteurs d’argent assujettis doivent détenir un permis de l’Office de la protection du consommateur (OPC). Des exceptions existent, notamment pour certaines institutions financières. Vérifiez le statut du prêteur avant de transmettre vos renseignements.
La Loi sur la protection du consommateur encadre ces prêteurs comme tous les autres: divulgation obligatoire du TAEG complet avant signature et interdiction des frais exigés avant l'approbation.
Depuis le 1er janvier 2025, le seuil fédéral du taux d’intérêt criminel est un taux annuel supérieur à 35 %, sous réserve des exceptions et des règles applicables aux anciens contrats. Consultez les règles fédérales sur le taux d’intérêt criminel et comparez le coût total indiqué dans le contrat.
La technologie IBV elle-même est encadrée par la Loi sur la protection des renseignements personnels et les documents électroniques (LPRPDE), qui impose des normes de sécurité aux prestataires IBV légitimes.
Un micro prêt sans refus ibv légal reste soumis à ces mêmes règles - le mot «sans refus» ne dispense aucun prêteur de respecter le TAEG maximal ni l'interdiction des frais d'avance. Un site qui contourne ces obligations, même avec une connexion IBV qui fonctionne parfaitement, opère en dehors du cadre légal.
Emprunter de façon responsable
La rapidité de l'IBV peut donner l'impression que l'étape la plus importante est déjà derrière soi une fois la connexion bancaire complétée. Ce n'est pas le cas.
Le contrat mérite d'être lu en entier, même quand tout le reste du processus s'est déroulé en quelques minutes. Le coût total en dollars et le TAEG, pas seulement en pourcentage, donnent une image plus honnête du coût réel que le montant du versement affiché seul.
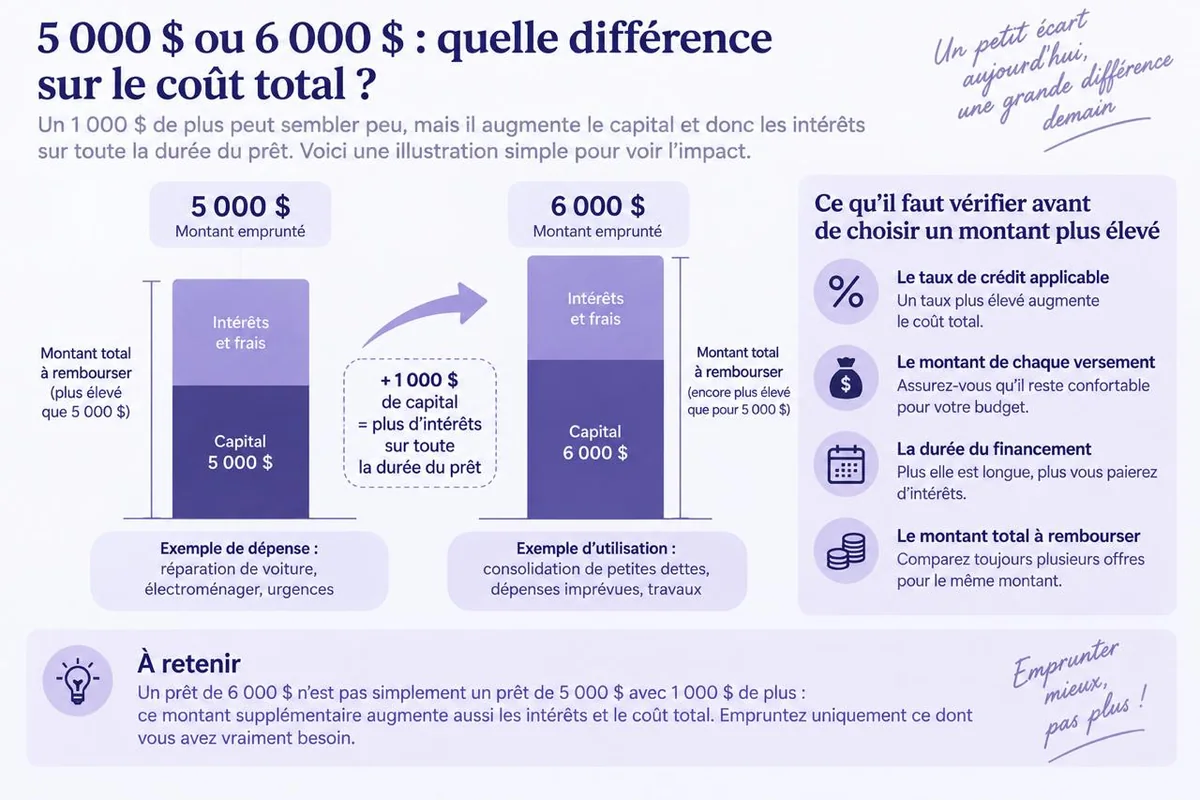
Avant de vous engager dans un micro prêt sans refus ibv ou un prêt rapide sans vérification bancaire, demandez-vous si le montant est vraiment nécessaire, et si le versement périodique reste réaliste une fois les dépenses essentielles payées.
Un montant inférieur au maximum offert par le prêteur réduit à la fois le coût total en intérêts et le poids du remboursement sur les mois suivants. Quelques pistes à explorer en complément:
- Une ACEF locale, pour un accompagnement budgétaire gratuit
- Une aide d'urgence municipale ou communautaire selon la nature du besoin
- Les outils et calculatrices de l'Agence de la consommation en matière financière du Canada (ACFC)
Foire aux questions
Un prêt sans enquête de crédit est-il la même chose qu'un prêt sans vérification bancaire?
Non. Un prêt sans enquête de crédit signifie que le prêteur n'interroge pas Equifax ou TransUnion.
Un prêt sans vérification bancaire supposerait qu'aucune vérification des revenus n'a lieu du tout - ce qui n'existe pas vraiment chez un prêteur légal. Les deux caractéristiques peuvent coexister, mais elles répondent à des questions différentes.
L'IBV donne-t-il accès à mon compte bancaire au complet?
La vérification IBV sert à examiner des données bancaires pour évaluer les revenus. L’accès demandé, la conservation des données et le traitement des identifiants dépendent du fournisseur utilisé. Lisez ses conditions et celles de votre banque avant de consentir; une décision peut nécessiter une vérification humaine.
Peut-on obtenir un prêt avec une mauvaise cote de crédit grâce à l'IBV?
Souvent, oui. Puisque plusieurs prêteurs qui utilisent l'IBV évaluent les revenus actuels plutôt que l'historique de crédit, un dossier de crédit imparfait n'exclut pas automatiquement une demande. Un prêt sans ibv ou un prêt ibv sans refus reste toutefois soumis à un revenu suffisant pour justifier le montant demandé.
Comment reconnaître une offre 'sans aucune vérification' trop belle pour être vraie?
Méfiez-vous d'un prêteur qui promet une approbation garantie sans aucune condition, qui demande des frais ou une carte-cadeau avant le versement des fonds, ou qui n'apparaît pas auprès de l’OPC, lorsque le permis est requis.
Un prêt ibv légitime explique clairement ce qu'il vérifie et comment - l'absence totale de transparence sur ce point est elle-même un signal à prendre au sérieux.
Maëlle Ducharme
Maëlle Ducharme est une experte en finances personnelles spécialisée dans les prêts sans enquête de crédit, le crédit à court terme et les solutions de financement alternatives au Québec.
Elle s’intéresse particulièrement aux options offertes aux personnes dont le dossier de crédit ne correspond pas aux critères habituels des institutions financières.
Son expertise couvre les prêts sans enquête de crédit, la vérification bancaire IBV, les critères d’admissibilité, les taux d’intérêt et les modalités de remboursement.
Maëlle explique également la différence entre une absence d’enquête de crédit traditionnelle et une évaluation de la capacité de remboursement basée sur les revenus et les transactions bancaires récentes.
À travers ses articles, elle vulgarise les informations liées au crédit afin d’aider les lecteurs à comprendre les coûts d’un emprunt, à comparer les différentes options disponibles et à savoir quels éléments vérifier avant de signer un contrat.
Maëlle accorde une importance particulière à la transparence et à l’emprunt responsable. Son objectif est de rendre les sujets financiers plus accessibles et d’aider les consommateurs québécois à mieux comprendre leurs possibilités de financement avant de prendre une décision.
À propos de l'autrice et ses articles →