Vous cherchez de l’argent sans qu’on fouille votre dossier de crédit, et deux produits reviennent sans cesse: la carte de crédit sans enquête et le prêt personnel sans enquête de crédit.
Ils ont l’air de répondre au même besoin, mais ils ne marchent pas du tout pareil. Cette page les compare sans parti pris. Une précision d’emblée: pretsansenquetedecredit.ca propose des prêts personnels, pas de cartes de crédit.
Qu’est-ce qu’une carte de crédit sans enquête de crédit
L’expression est un raccourci de marketing. Une carte de crédit sans enquête désigne, la plupart du temps, une carte dont l’émetteur ne s’appuie pas d’abord sur votre cote pour vous répondre. Pour y arriver, il déplace le risque ailleurs.
Le cas le plus courant est la carte garantie. Vous versez un dépôt, et ce dépôt devient souvent votre limite de crédit. Si vous ne payez pas, l’émetteur se rembourse sur la somme. Il prend donc peu de risque, et il peut se permettre de regarder votre dossier avec moins de rigueur.
La carte prépayée est un autre produit qu’on met parfois dans le même sac. Ce n’est pas du crédit: vous la chargez avec votre propre argent et vous dépensez ce qu’elle contient. Elle ne vous prête rien et, en général, elle ne bâtit pas de dossier de crédit.
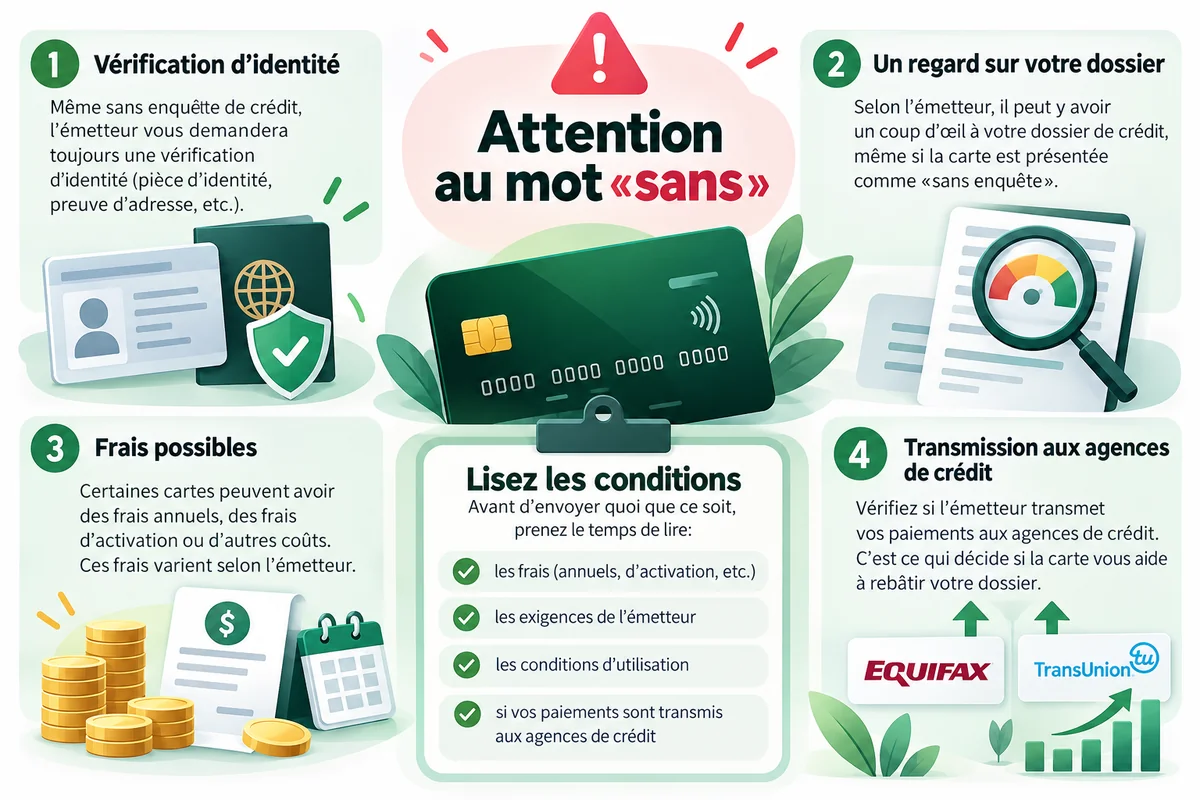
Attention au mot «sans». Selon l’émetteur, la carte peut demander une vérification d’identité, parfois un coup d’œil à votre dossier, et des frais annuels ou d’activation.
Lisez les conditions avant d’envoyer quoi que ce soit. Vérifiez aussi si l’émetteur transmet vos paiements aux agences de crédit: c’est ce qui décide si la carte vous aide à rebâtir votre dossier.
Qu’est-ce qu’un prêt personnel sans enquête de crédit
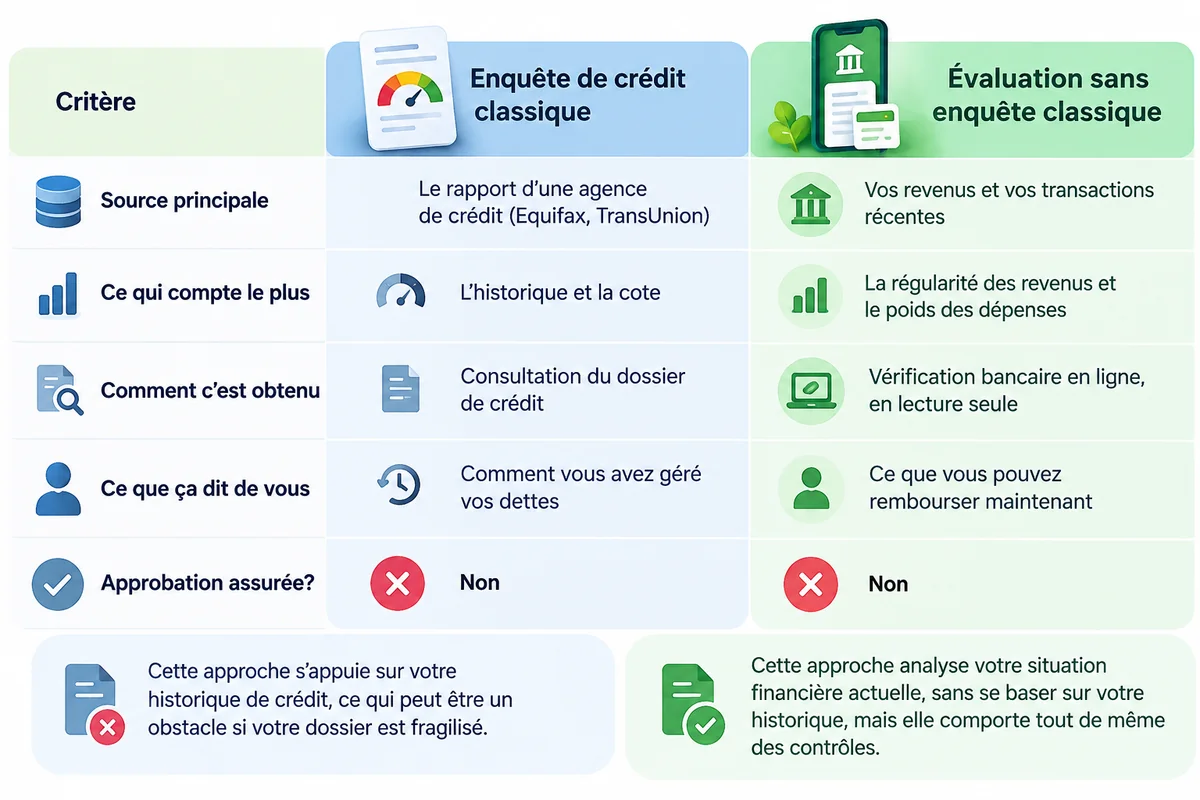
Un prêt sans enquête de crédit fonctionne autrement. On vous verse une somme d’un coup, et vous la remboursez par versements fixes, sur une durée connue d’avance. Le prêteur ne s’appuie pas sur le rapport d’une agence comme Equifax ou TransUnion.
Il lit vos revenus et vos dépenses, la plupart du temps grâce à une vérification bancaire en ligne, en lecture seule: il voit vos transactions récentes, mais il ne peut déplacer aucun dollar.
Ça ne veut pas dire qu’on ne vérifie rien. Le prêteur confirme votre identité, la régularité de vos revenus et l’état de votre compte. Il compare ensuite le paiement prévu à ce qui vous reste une fois vos dépenses fixes payées. Certains dossiers sont refusés, et c’est normal.
C’est ce produit-là, le prêt personnel, que propose pretsansenquetedecredit.ca. Pas la carte.
Comparaison: coûts, flexibilité, usage
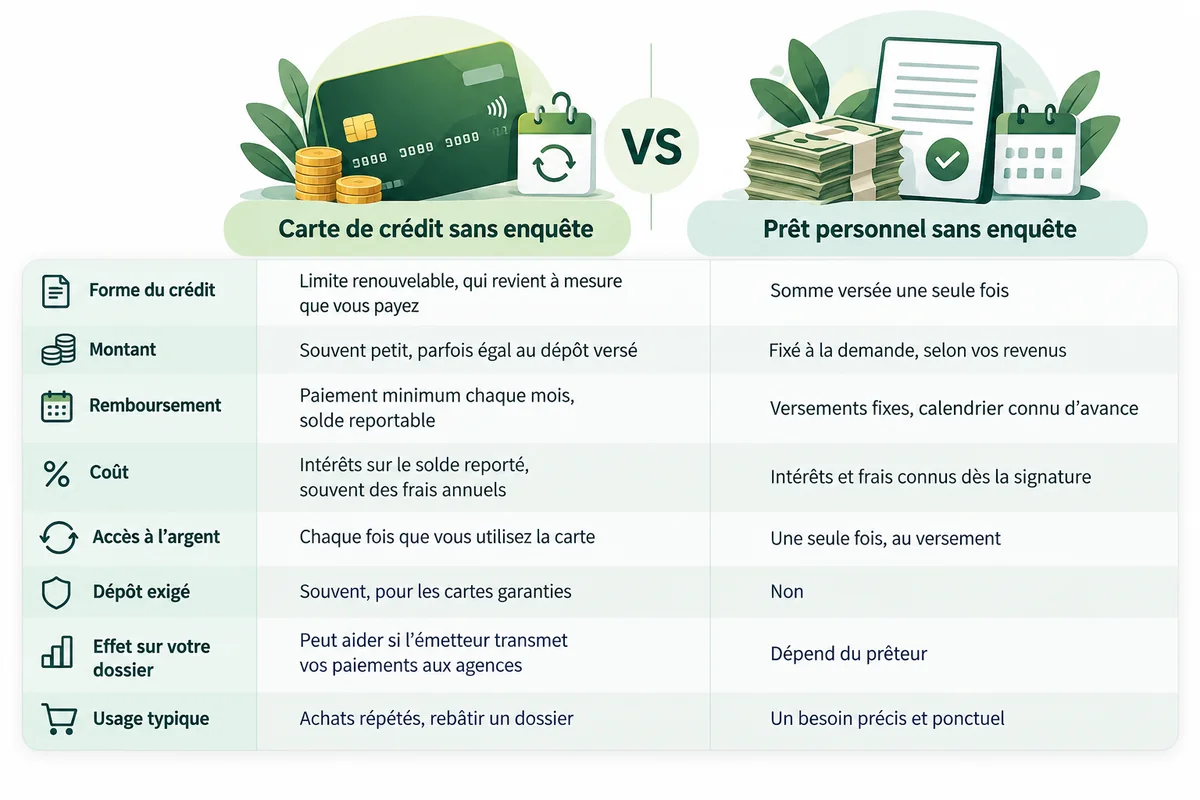
Le tableau donne des repères généraux. Les conditions réelles changent d’un émetteur ou d’un prêteur à l’autre.
Critère | Carte de crédit sans enquête | Prêt personnel sans enquête |
|---|---|---|
Forme du crédit | Limite renouvelable, qui revient à mesure que vous payez | Somme versée une seule fois |
Montant | Souvent petit, parfois égal au dépôt versé | Fixé à la demande, selon vos revenus |
Remboursement | Paiement minimum chaque mois, solde reportable | Versements fixes, calendrier connu d’avance |
Coût | Intérêts sur le solde reporté, souvent des frais annuels | Intérêts et frais connus dès la signature |
Accès à l’argent | Chaque fois que vous utilisez la carte | Une seule fois, au versement |
Dépôt exigé | Souvent, pour les cartes garanties | Non |
Effet sur votre dossier | Peut aider si l’émetteur transmet vos paiements aux agences | Dépend du prêteur |
Usage typique | Achats répétés, rebâtir un dossier | Un besoin précis et ponctuel |
Le tableau montre l’essentiel: la carte vous laisse un accès qui revient, le prêt vous donne une somme qui finit. Une carte de crédit sans enquête peut coûter cher si on traîne un solde, parce que l’intérêt court tant qu’il reste de l’argent dû. Un prêt a un coût connu dès la signature.
Pour les deux produits, le coût réel se lit dans le TAEG, le taux annuel effectif global. Comparez-le avant tout, puis regardez les frais: annuels ou d’activation pour une carte, de dossier ou de retard pour un prêt. Deux offres au même taux peuvent revenir à des prix très différents.
Quelle option pour quel besoin
La bonne question n’est pas «lequel est le meilleur», mais «de quoi ai-je besoin, et à quelle fréquence». Un besoin ponctuel et un besoin récurrent ne se règlent pas avec le même outil.
Un besoin ponctuel: une réparation d’auto, une facture imprévue, un dépôt à compléter. Un prêt sans enquête de crédit convient mieux à ce genre de coup dur isolé:
le montant est connu d’avance;
le calendrier de remboursement est fixé;
le coût total se calcule avant de signer;
l’argent n’est pas là pour la prochaine dépense.
Un besoin récurrent: des achats courants, un voyage, un abonnement. Là, la carte a l’avantage de la souplesse, mais elle exige de la discipline:
la limite revient à mesure qu’on rembourse;
elle peut servir à rebâtir un dossier, si les paiements sont rapportés;
elle coûte cher si on reporte le solde mois après mois;
la facilité d’accès pousse parfois à dépenser plus.
Une carte de crédit sans enquête n’a de sens pour un besoin récurrent que si vous payez le solde au complet, ou presque, chaque mois. Autrement, l’intérêt s’accumule vite et on se retrouve avec une dette qui ne baisse pas.
Si le manque d’argent est chronique, aucun des deux produits ne règle le problème de fond. Les deux déplacent la difficulté de quelques semaines, avec des frais en plus. Dans ce cas, un budget ou une conversation avec un conseiller en finances personnelles aidera davantage.
Conditions d’éligibilité au prêt personnel
Chaque prêteur fixe ses règles, mais on retrouve presque partout les mêmes exigences:
avoir 18 ans ou plus;
habiter au Québec;
toucher un revenu régulier, que ce soit un salaire, des prestations ou une pension;
posséder un compte bancaire canadien à votre nom;
fournir un courriel et un numéro de cellulaire qui fonctionnent;
accepter la vérification de votre identité et de votre situation financière.
Remplir ces conditions veut dire que votre demande sera étudiée, pas qu’elle sera acceptée. La décision dépend de vos revenus, de vos dépenses et du montant demandé. Le taux d’approbation peut être élevé pour un dossier bien préparé. Il n’est jamais de 100 % pour tout le monde.
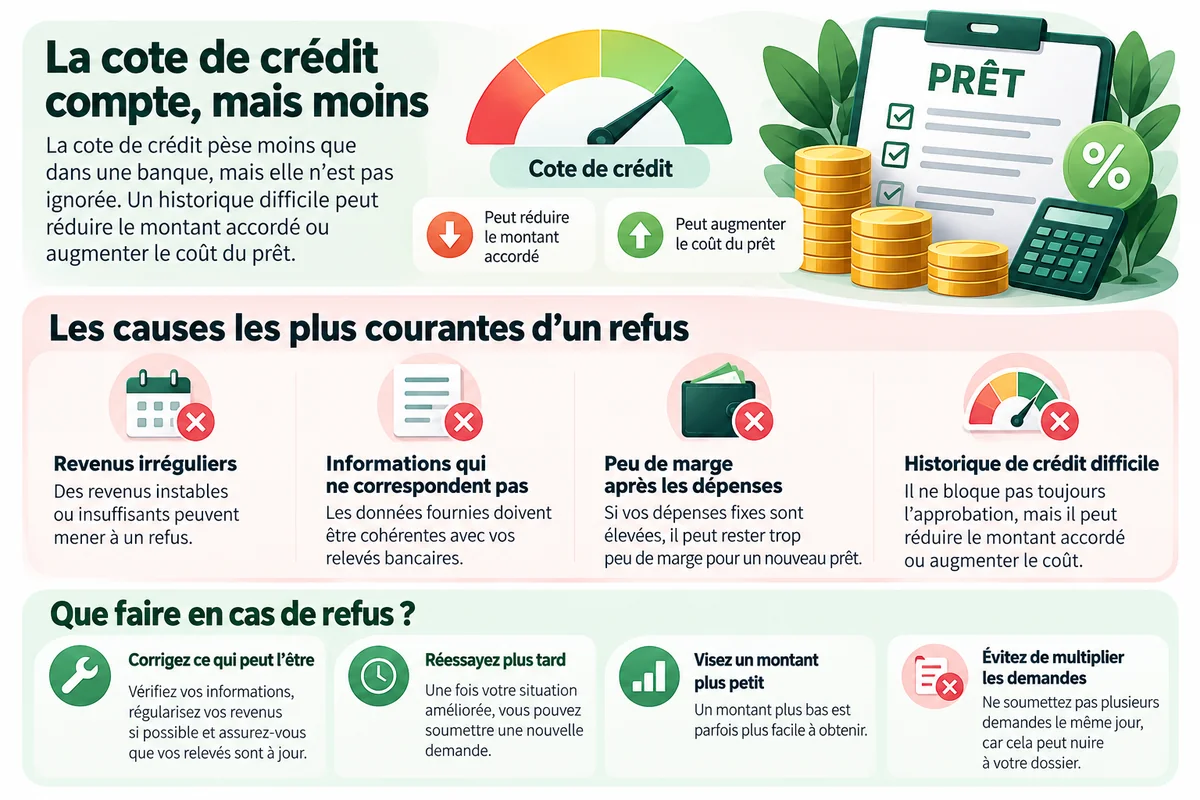
La cote de crédit pèse moins que dans une banque, mais elle ne disparaît pas de la réalité: un historique difficile peut réduire le montant accordé ou augmenter le coût.
Si votre dossier est fragile, lisez notre page sur le prêt sans enquête sans aucun refus, qui explique ce que l’expression «aucun refus» veut vraiment dire.
Un refus a presque toujours une cause concrète: des revenus irréguliers, des informations qui ne collent pas avec les relevés, des dépenses qui laissent peu de marge. On peut corriger puis réessayer plus tard, ou viser un montant plus petit. Évitez seulement de multiplier les demandes le même jour.
Comment faire la demande (étapes)
La démarche est courte, surtout quand on la prépare.
Fixez le montant dont vous avez vraiment besoin, sans arrondir à la hausse.
Rassemblez une pièce d’identité, une preuve de revenu et vos coordonnées bancaires.
Remplissez le formulaire en ligne et relisez chaque champ avant de l’envoyer.
Autorisez la vérification bancaire si on vous la demande.
Lisez le contrat en entier: montant, TAEG, durée, frais et dates de prélèvement.
Signez seulement si tout vous convient, puis gardez un œil sur votre compte.
L’étape cinq est celle qu’on bâcle le plus, justement parce qu’on est pressé. Si un point reste flou, posez la question. Si la réponse tarde, refusez. Une faute dans le numéro de compte retarde tout, et un revenu gonflé mène presque toujours à un refus.
Après l’envoi, surveillez vos courriels et vos textos, y compris les pourriels: le contrat y arrive souvent. Une fois le contrat signé, l’arrivée des fonds dépend de votre institution financière, de l’heure et du jour de la semaine. Elle n’est pas toujours immédiate.
Cadre réglementaire au Québec
À savoir: l’encadrement légal
Le prêt à la consommation est encadré par l’Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
Un commerçant doit détenir un permis de prêteur d’argent de l’OPC pour prêter au Québec.
L’Office de la protection du consommateur (OPC) encadre d’autres secteurs, comme l’assurance, l’épargne et le courtage hypothécaire. Elle n’émet pas de permis de prêteur d’argent.
Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
Le contrat doit indiquer clairement le coût du crédit, TAEG compris.
Aucun frais ne devrait être exigé avant le versement du prêt.
Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de tamis. Un prêteur qui réclame des frais d’avance, cache son TAEG ou promet un oui avant d’avoir regardé votre dossier ne respecte pas le cadre. Avant de signer, vérifiez qu’il détient un permis de l’OPC: la liste des titulaires est publique. C’est aussi à l’OPC qu’on signale un problème.
Les cartes de crédit sont elles aussi encadrées par la LPC, avec leurs propres règles sur le coût du crédit et la divulgation des frais. Le principe est le même: le contrat doit être clair, et le coût doit être écrit noir sur blanc.
Emprunter de façon responsable
Quel que soit le produit, avant toute demande, trois questions. En ai-je vraiment besoin maintenant? Puis-je rembourser à la date prévue sans manquer d’argent pour l’épicerie ou le loyer? Ai-je regardé d’autres solutions?
Quelques pistes à essayer d’abord:
une avance sur salaire auprès de votre employeur;
une entente de paiement avec le créancier qui attend;
une marge de crédit, si vous en avez une;
le coup de pouce d’un proche, quand c’est possible.
La carte demande une vigilance particulière, parce qu’elle donne accès à l’argent à chaque achat. Fixez-vous une limite personnelle plus basse que celle de la carte, et payez le solde le plus vite possible.
Le prêt, lui, vous oblige à rembourser selon un calendrier: c’est plus rigide, mais ça empêche le solde de traîner.
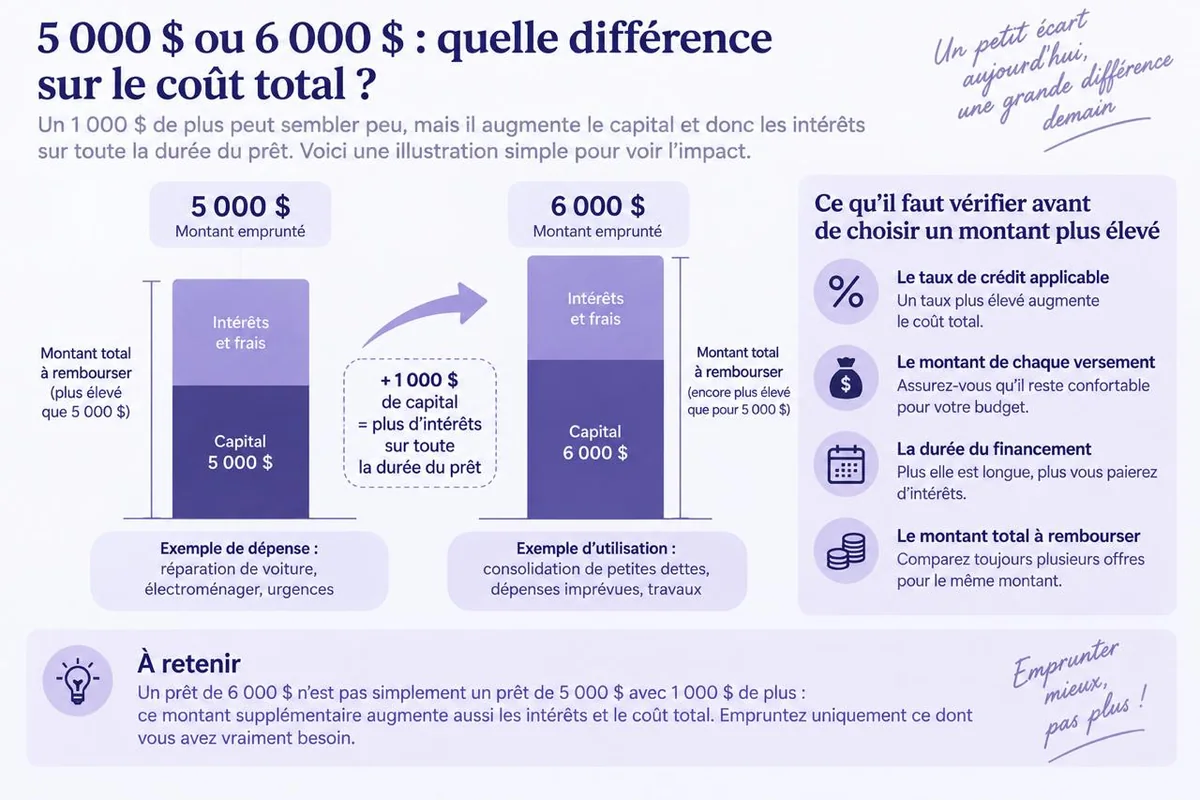
Un budget, même griffonné sur un coin de table, aide beaucoup: revenus du mois, paiements fixes, ce qu’il reste. Si l’écart est mince, un nouveau paiement ajoutera de la pression. Empruntez le montant que vous pouvez rendre sans stress, pas le maximum proposé.
Emprunter pour en rembourser un autre est le piège classique. Si ça vous arrive, parlez-en.
Les ACEF (associations coopératives d’économie familiale) offrent de la consultation budgétaire partout au Québec, et l’Agence de la consommation en matière financière du Canada (ACFC) publie des guides pour comparer les produits de crédit.
Notez la date de remboursement dans votre agenda le jour où l’argent arrive, et prévenez le prêteur avant l’échéance si le paiement s’annonce serré.
Pourquoi choisir pretsansenquetedecredit.ca
Soyons clairs: pretsansenquetedecredit.ca n’émet pas de carte de crédit sans enquête. Le site s’adresse aux personnes qui ont un besoin précis et ponctuel et qui préfèrent un prêt personnel, avec un montant et un calendrier fixés d’avance.
Les conditions sont affichées avant la signature: montant, TAEG, durée et dates de prélèvement. Rien ne vous oblige à accepter une offre, et on ne vous promet jamais une approbation avant d’avoir regardé votre dossier.
Chaque demande de prêt sans enquête de crédit est étudiée selon votre situation réelle, avec des vérifications sur vos revenus et votre compte. Si la réponse est non, vous le savez vite et vous pouvez passer à autre chose, sans frais.
Aucun paiement d’avance n’est demandé, et personne ne devrait vous en réclamer. Si un message prétend le contraire en utilisant notre nom, ignorez-le et signalez-le.
Si votre besoin est pressant, voyez la page du prêt rapide sans enquête. Le formulaire prend quelques minutes à remplir, sans engagement de votre part.
Foire aux questions
Une carte garantie par un dépôt est-elle une bonne option avec un dossier fragile?
Elle peut l’être, selon ce que vous cherchez. Le dépôt réduit le risque de l’émetteur, ce qui rend l’approbation plus accessible, et il devient souvent votre limite de crédit.
Avant de choisir, vérifiez trois choses: l’émetteur transmet-il vos paiements aux agences de crédit (sinon, la carte n’aide pas à rebâtir votre dossier), que devient le dépôt à la fermeture du compte, et quels sont les frais annuels et le taux. Aucune approbation n’est garantie.
Quelle est la différence entre un prêt personnel et une marge de crédit?
Le prêt vous verse une somme d’un coup, remboursée par versements fixes selon un calendrier connu d’avance. La marge de crédit est une réserve renouvelable: vous empruntez ce dont vous avez besoin, jusqu’à une limite, et vous payez des intérêts sur le montant utilisé.
La marge offre plus de souplesse, le prêt plus de cadre. Les deux ont un coût, alors comparez le TAEG et les frais. Une marge est généralement accordée après une évaluation de crédit plus classique, ce qui n’est pas toujours possible avec un dossier fragile.
pretsansenquetedecredit.ca propose-t-il des cartes de crédit?
Non. Le site propose des prêts personnels, avec un montant et un calendrier de remboursement fixés d’avance. La comparaison de cette page sert à vous aider à choisir, pas à vous orienter vers un produit que le site ne vend pas.
Si une carte vous convient mieux, adressez-vous directement à un émetteur et appliquez les mêmes vérifications: frais, TAEG, transmission aux agences de crédit.
Antoine Leduc
Antoine Leduc est un spécialiste des finances personnelles qui s’intéresse aux prêts sans enquête de crédit, aux solutions de financement alternatives et à la gestion du crédit au Québec.
Il se concentre particulièrement sur les options offertes aux consommateurs qui rencontrent des difficultés à obtenir un prêt auprès des institutions financières traditionnelles.
Ses domaines d’intérêt comprennent les prêts personnels sans enquête de crédit, la vérification bancaire instantanée (IBV), les critères d’admissibilité, les taux d’intérêt et les modalités de remboursement.
Antoine explique comment les prêteurs peuvent évaluer la situation financière actuelle d’un emprunteur, notamment à partir de ses revenus et de ses transactions bancaires récentes.
À travers ses articles, il aide les lecteurs à comprendre les conditions des prêts, à comparer les offres et à évaluer le coût total d’un emprunt.
Il aborde également les particularités du crédit pour les personnes ayant un mauvais dossier de crédit, les revenus non traditionnels et les situations financières imprévues.
Antoine accorde une attention particulière à la transparence des conditions de financement et à la capacité réelle de remboursement. Son objectif est de rendre l’information financière plus accessible et d’aider les consommateurs à prendre des décisions éclairées avant de s’engager dans un contrat de crédit.
À propos de l'auteur et ses articles →