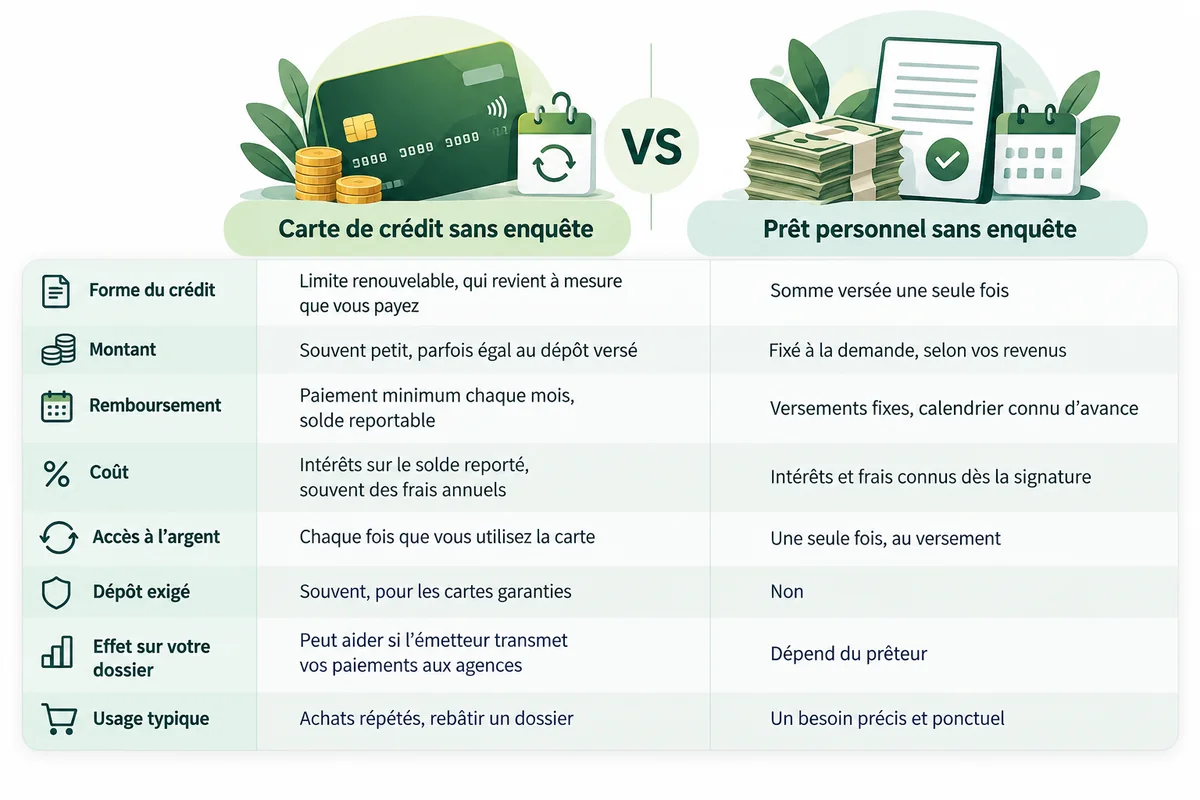
Quand une page annonce un prêt personnel sans enquête de crédit, le premier réflexe est la méfiance. C’est un bon réflexe. Un prêteur qui ne consulte pas votre dossier de crédit, ça sonne comme un prêteur qui ne vérifie rien, et donc comme un piège.
La réalité est plus simple, et plus rassurante: «sans enquête classique» ne veut pas dire «sans contrôle». Cette page explique le mécanisme, ce qui est tout de même vérifié, ce que la loi québécoise impose et comment se déroule une demande chez pretsansenquetedecredit.ca.
Ce que signifie ‘sans enquête de crédit classique’
Une enquête de crédit classique, c’est la consultation de votre rapport auprès d’une agence comme Equifax ou TransUnion.
Le prêteur y lit votre cote, vos retards passés, vos dettes, parfois des années d’historique. Les banques en font un passage obligé, et c’est pourquoi un dossier abîmé les ferme souvent à double tour.
Avec un prêt personnel sans enquête de crédit, la décision repose sur autre chose: ce que vous gagnez aujourd’hui, ce que vous dépensez et la façon dont l’argent circule dans votre compte. Le prêteur regarde le présent plutôt que le passé. Ce n’est pas un passe-droit, c’est une autre façon d’évaluer le même risque.
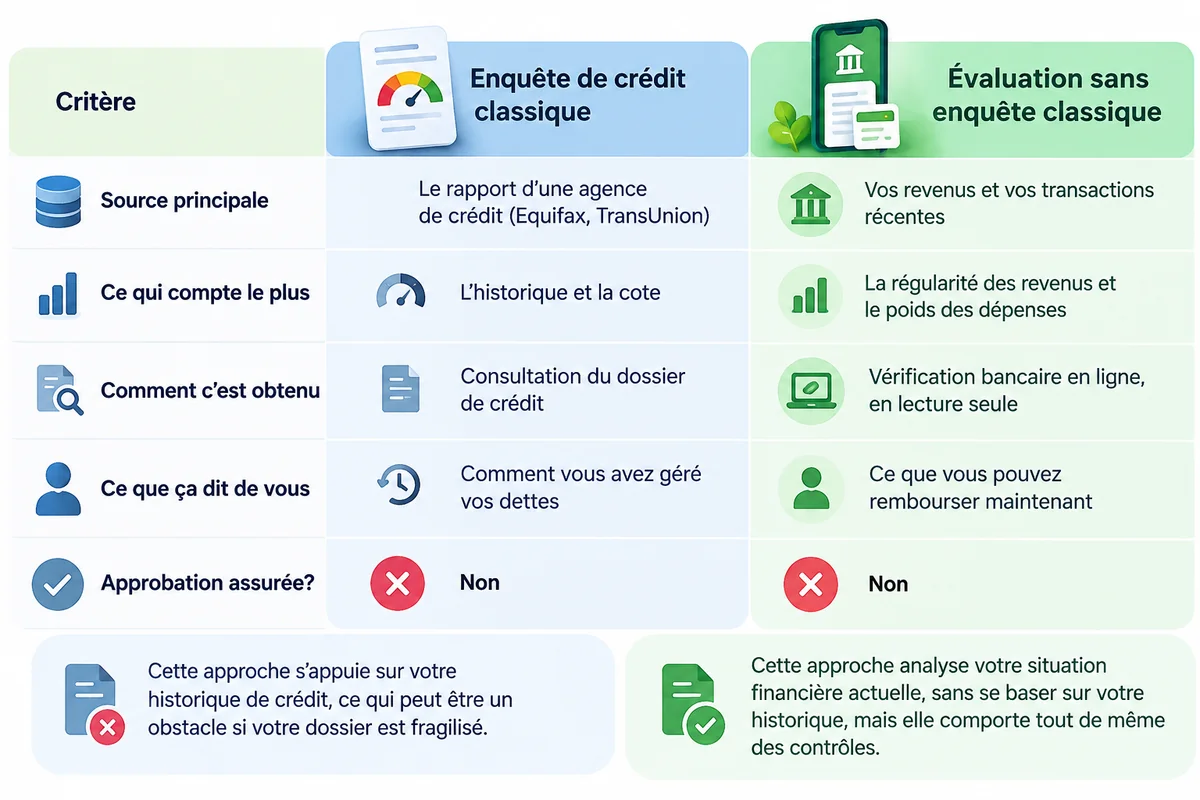
Un tableau aide à voir la différence:
Critère | Enquête de crédit classique | Évaluation sans enquête classique |
|---|---|---|
Source principale | Le rapport d’une agence de crédit | Vos revenus et vos transactions récentes |
Ce qui compte le plus | L’historique et la cote | La régularité des revenus et le poids des dépenses |
Comment c’est obtenu | Consultation du dossier de crédit | Vérification bancaire en ligne, en lecture seule |
Ce que ça dit de vous | Comment vous avez géré vos dettes | Ce que vous pouvez rembourser maintenant |
Approbation assurée? | Non | Non |
Les deux approches posent la même question: cette personne peut-elle rembourser? Elles y répondent avec des outils différents. Un prêt personnel sans enquête de crédit n’efface donc pas l’analyse, il la déplace.
Pourquoi tant de gens se retrouvent-ils avec un dossier de crédit fragile? Le plus souvent, la cause est banale: une perte d’emploi, une séparation, une facture médicale arrivée au mauvais moment, un retard de paiement qui s’est empilé sur un autre.
Un rapport de crédit garde ces épisodes en mémoire pendant des années, même quand la situation s’est redressée. Regarder les revenus actuels permet de voir où vous en êtes aujourd’hui, et pas seulement où vous en étiez il y a trois ans.
Un détail mérite d’être dit: l’expression est utilisée de façon large sur le web. Certains prêteurs ne consultent jamais les agences de crédit, d’autres le font dans certains cas. Avant d’envoyer votre demande, demandez comment le prêteur procède. Un prêteur sérieux répond clairement.
Les contrôles qui sont tout de même effectués
Même sans rapport de crédit, un prêteur responsable fait des vérifications. C’est ce qui sépare un service légitime d’un site douteux. Voici ce qui revient presque toujours:
votre identité et votre âge, pour confirmer que vous avez 18 ans ou plus;
votre lieu de résidence, qui doit être au Québec;
la source de vos revenus, qu’il s’agisse d’un salaire, de prestations ou d’une pension;
la régularité de ces revenus, vérifiée dans vos relevés;
vos dépenses fixes, comme le loyer, les factures et vos autres paiements;
l’état du compte, y compris les découverts et les paiements refusés;
la cohérence entre ce que vous déclarez et ce que montrent vos transactions;
le montant demandé, comparé à ce que vous pouvez raisonnablement rembourser.
La vérification bancaire instantanée, souvent appelée IBV, fait une bonne part de ce travail. Vous vous connectez à votre institution financière par un fournisseur sécurisé.
Le prêteur voit vos transactions récentes en lecture seule, pour une durée limitée. Il ne peut déplacer aucun dollar dans votre compte. Si un site vous demande de lui accorder le pouvoir d’effectuer des transferts, fermez la page.
Situation | Ce qui peut se passer | À retenir |
|---|---|---|
Le revenu inscrit au formulaire s’écarte nettement des dépôts réels | Le prêteur peut demander une explication, réduire le montant ou refuser | Ce n’est pas une accusation, seulement un constat: le dossier ne montre pas ce que le formulaire annonçait |
L’information est exacte dès le départ | Le dossier se règle plus vite | Un dossier aux chiffres clairs évite le détour des explications |
Un prêt personnel sans enquête de crédit | Il comporte des contrôles | Ils portent sur votre situation financière du moment, plutôt que sur votre historique |
Un dossier est refusé | Cela arrive | C’est normal: certains dossiers ne passent pas |
Pourquoi c’est légal et encadré
Au Québec, le crédit à la consommation est encadré par la Loi sur la protection du consommateur (LPC), que l’Office de la protection du consommateur (OPC) applique.
Ce cadre fixe des règles sur le permis du prêteur, le contenu du contrat et la divulgation du coût du crédit. Le taux maximal relève d’une autre loi: le Code criminel fixe le taux d’intérêt maximal à 35 % (TAEG) depuis le 1er janvier 2025.
À notre connaissance, rien dans ce cadre ne fait de la consultation d’un rapport de crédit une condition de tout prêt: un prêteur peut s’appuyer sur vos revenus et vos transactions, à condition de respecter les règles du permis et du contrat. Pour les détails, voyez le site de l’OPC.
Il ne fait pas de la consultation d’un rapport de crédit le seul moyen d’évaluer un emprunteur. Un prêteur peut donc s’appuyer sur vos revenus et vos transactions, à condition de respecter les règles du contrat et du permis.
Pour un prêt personnel sans enquête de crédit, ce qui compte, c’est que le prêteur soit en règle sur tous les autres points:
À savoir: l’encadrement légal
Le prêt à la consommation est encadré par l’Office de la protection du consommateur (OPC), qui applique la Loi sur la protection du consommateur (LPC).
Un commerçant doit détenir un permis de prêteur d’argent de l’OPC pour prêter au Québec.
L’Office de la protection du consommateur (OPC) encadre d’autres secteurs, comme l’assurance, l’épargne et le courtage hypothécaire. Elle n’émet pas de permis de prêteur d’argent.
Le taux d’intérêt criminel maximal au Canada est de 35 % (TAEG) depuis le 1er janvier 2025.
Le contrat doit indiquer clairement le coût du crédit, TAEG compris.
Aucun frais ne devrait être exigé avant le versement du prêt.
Une approbation ne peut jamais être présentée comme garantie.
Ces règles servent de tamis. Un prêteur qui réclame des frais d’avance, cache son TAEG ou promet un oui avant d’avoir regardé votre dossier ne respecte pas le cadre. Avant de signer, vérifiez qu’il détient un permis de l’OPC: la liste des titulaires est publique. C’est aussi à l’OPC qu’on signale un problème.
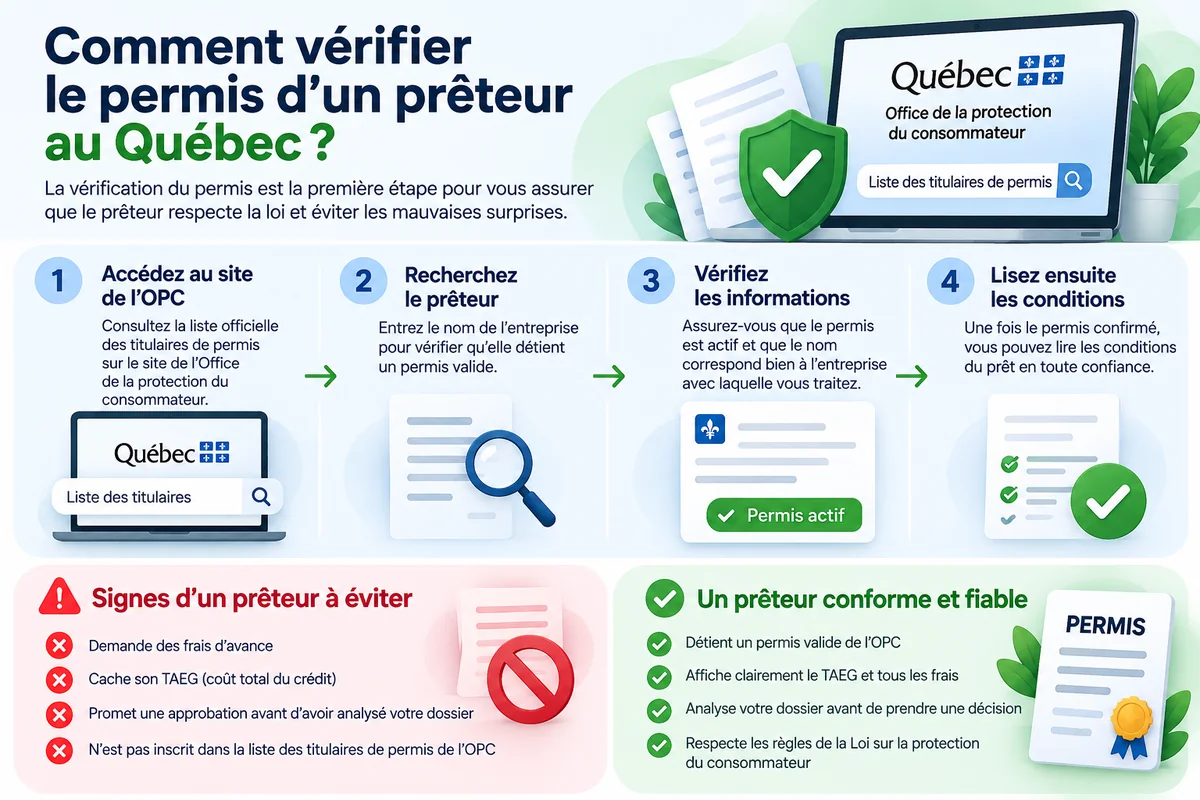
Le permis n’est pas une simple formalité. Un prêteur qui en détient un doit respecter des règles précises sur la rédaction de son contrat et la présentation de ses frais, et il peut faire l’objet d’une plainte auprès de l’OPC.
C’est pourquoi la première vérification à faire, avant même de lire les conditions, est celle du permis. Elle prend deux minutes et vous évite la plupart des mauvaises surprises.
Conditions d’éligibilité
Chaque prêteur a ses règles, mais on retrouve presque partout les mêmes exigences:
avoir 18 ans ou plus;
habiter au Québec;
toucher un revenu régulier, que ce soit un salaire, des prestations ou une pension;
posséder un compte bancaire canadien à votre nom;
fournir un courriel et un numéro de cellulaire qui fonctionnent;
accepter la vérification de votre identité et de votre situation financière.
Remplir ces conditions veut dire que votre demande sera étudiée, pas qu’elle sera acceptée. La décision dépend ensuite de vos revenus, de vos dépenses et du montant demandé. Le taux d’approbation peut être élevé pour un dossier bien préparé. Il n’est jamais de 100 % pour tout le monde.
Chez ces prêteurs, la cote pèse moins que dans une banque, mais elle ne disparaît pas de la réalité: un historique difficile peut réduire le montant offert ou augmenter le coût.
Si votre dossier est fragile, vous pouvez lire notre page sur le prêt personnel, aucun crédit refusé, qui explique comment l’expression «aucun refus» doit se comprendre.
Un refus a presque toujours une cause concrète: des revenus irréguliers, des informations qui ne collent pas avec les relevés, des dépenses qui laissent peu de marge. On peut corriger puis réessayer plus tard, ou viser un montant plus petit. Évitez de multiplier les demandes le même jour.
Comment faire la demande (étapes)
La démarche est courte, surtout quand on la prépare.
Fixez le montant dont vous avez vraiment besoin, sans arrondir à la hausse.
Rassemblez une pièce d’identité, une preuve de revenu et vos coordonnées bancaires.
Remplissez le formulaire en ligne et relisez chaque champ avant de l’envoyer.
Autorisez la vérification bancaire (IBV) si on vous la demande.
Lisez le contrat en entier: montant, TAEG, durée, frais et dates de prélèvement.
Signez seulement si tout vous convient, puis gardez un œil sur votre compte.
L’étape cinq est celle qu’on bâcle le plus, justement parce qu’on est pressé. Si un point reste flou, posez la question. Si la réponse tarde, refusez. Une faute dans le numéro de compte retarde tout, et un revenu gonflé mène presque toujours à un refus.
Après l’envoi, surveillez vos courriels et vos textos, y compris les pourriels: le contrat y arrive souvent. Une fois le contrat signé, l’arrivée des fonds dépend de votre institution financière, de l’heure et du jour de la semaine. Elle n’est pas toujours immédiate.
Quoi garder | Sous quelle forme | À quoi ça sert |
|---|---|---|
Le contrat signé | PDF ou capture d’écran | C’est ce document qui fait foi si une question se pose plus tard, pas votre mémoire ni un message reçu en cours de route |
Les dates de prélèvement | Notées dans votre agenda ou sur le contrat | Savoir quand l’argent sort de votre compte |
Le nom et les coordonnées du prêteur | Courriel, téléphone ou formulaire de contact | Savoir à qui écrire s’il faut le joindre avant une échéance |
Emprunter de façon responsable
Se passer d’une enquête de crédit ne rend pas le remboursement plus facile. Avant toute demande, trois questions. En ai-je vraiment besoin maintenant? Puis-je rembourser à la date prévue sans manquer d’argent pour l’épicerie ou le loyer? Ai-je regardé d’autres solutions?
Quelques pistes à essayer d’abord:
une avance sur salaire auprès de votre employeur;
une entente de paiement avec le créancier qui attend;
une marge de crédit, si vous en avez une;
le coup de pouce d’un proche, quand c’est possible.
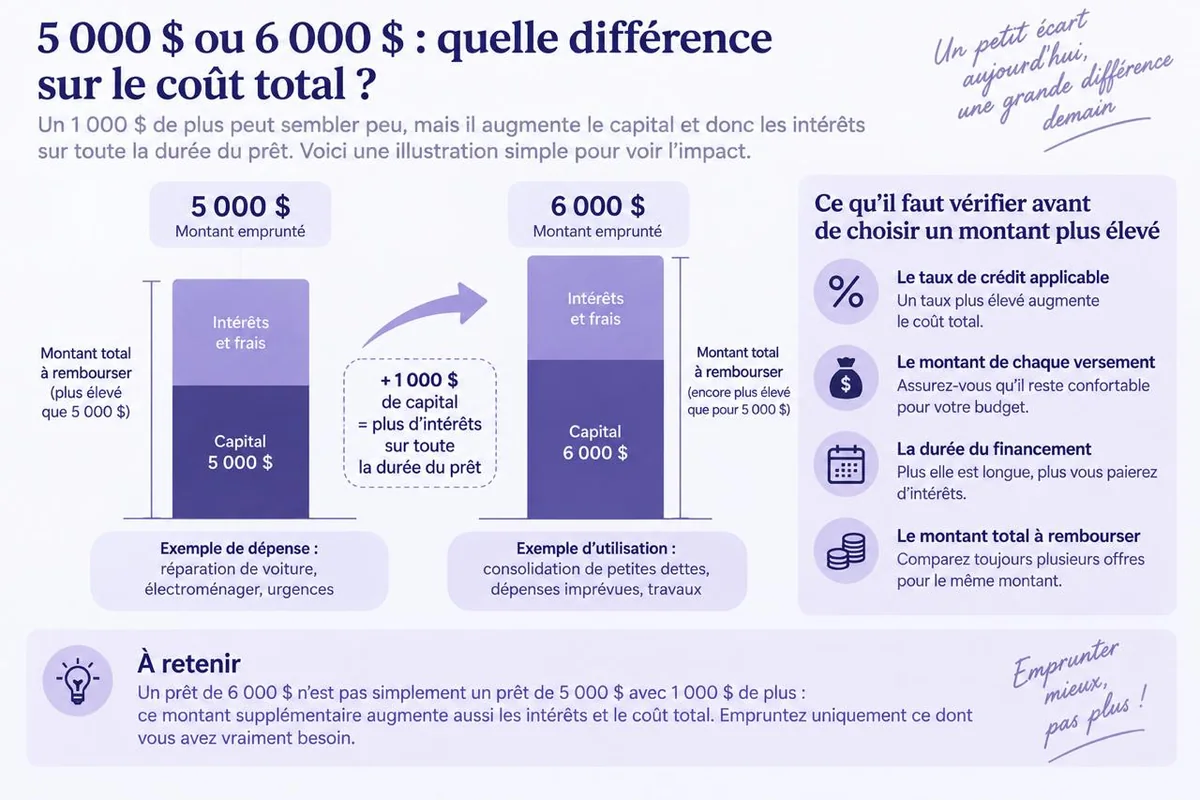
Même sous le plafond légal, un petit emprunt a un prix. Additionnez ce que vous aurez versé au total et soustrayez ce que vous avez reçu: l’écart, c’est le coût réel. Comparez-le à ce que l’argent règle.
Votre contrat peut afficher un taux plus bas, ou des frais en plus. C’est le TAEG qui permet de comparer deux contrats.
Un budget, même griffonné sur un coin de table, aide beaucoup: revenus du mois, paiements fixes, ce qu’il reste. Si l’écart est mince, le nouveau paiement ajoutera de la pression. Empruntez le montant que vous pouvez rendre sans stress, pas le maximum proposé.
Sujet | Ce qu’il faut savoir |
|---|---|
Le piège classique | Emprunter pour en rembourser un autre. Si ça vous arrive, parlez-en. |
ACEF | Les associations coopératives d’économie familiale offrent de la consultation budgétaire partout au Québec. |
ACFC | L’Agence de la consommation en matière financière du Canada publie des guides pour comparer les produits de crédit. |
Date de remboursement | Notez-la dans votre agenda le jour où l’argent arrive. |
Paiement serré | Prévenez le prêteur avant l’échéance. |
Pourquoi choisir pretsansenquetedecredit.ca
Sur pretsansenquetedecredit.ca, les conditions sont affichées avant la signature: montant, TAEG, durée et dates de prélèvement. Rien ne vous oblige à accepter une offre, et on ne vous promet jamais une approbation avant d’avoir regardé votre dossier.
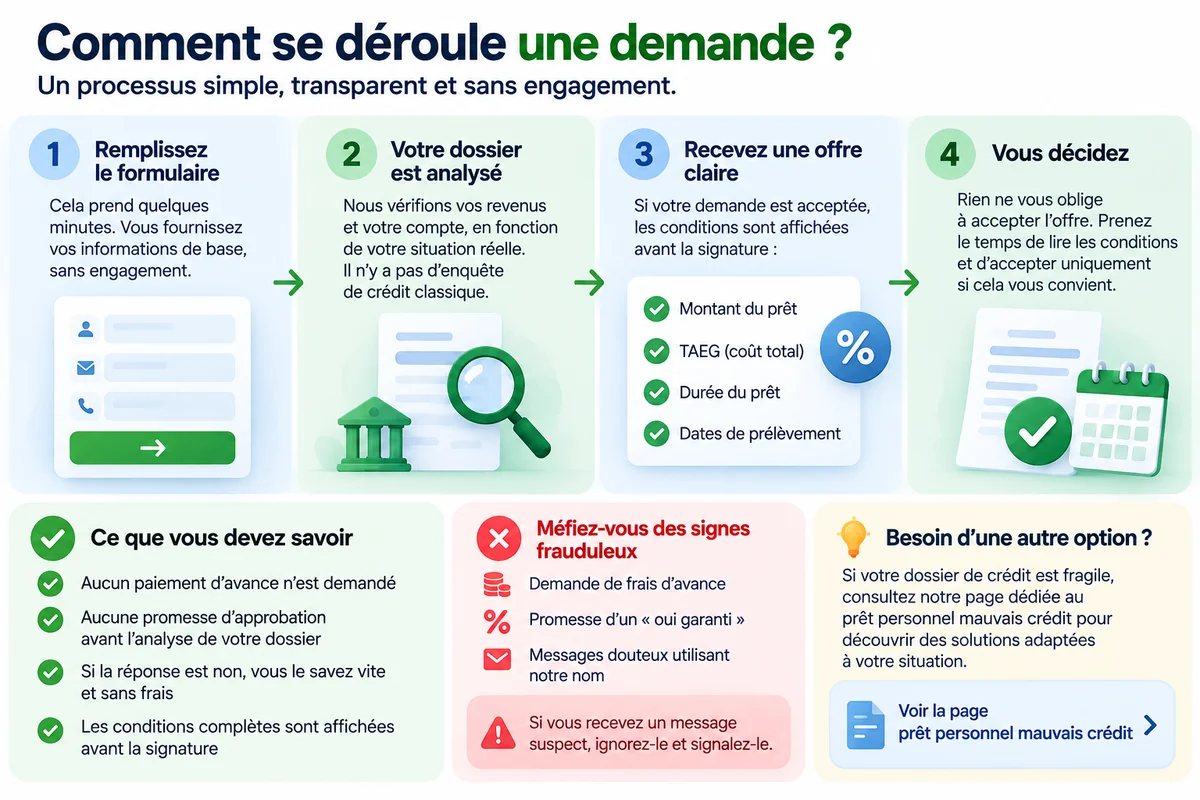
Chaque demande de prêt personnel sans enquête de crédit est étudiée selon votre situation réelle, avec des vérifications sur vos revenus et votre compte.
Si la réponse est non, vous le savez vite et vous pouvez passer à autre chose, sans frais. Aucun paiement d’avance n’est demandé, et personne ne devrait vous en réclamer.
Si un message prétend le contraire en utilisant notre nom, ignorez-le et signalez-le. Si votre dossier de crédit est fragile, voyez la page du prêt personnel mauvais crédit. Le formulaire prend quelques minutes à remplir, sans engagement de votre part.
Foire aux questions
Un prêt sans enquête de crédit est-il une arnaque?
Pas en soi. Un prêteur peut évaluer votre demande autrement qu’avec un rapport de crédit, en s’appuyant sur vos revenus et vos transactions, à condition de détenir un permis de l’OPC et de respecter les règles du contrat.
Ce qui doit vous inquiéter, ce sont les signaux d’alarme: des frais demandés avant le versement, un TAEG caché, une promesse d’approbation avant l’examen du dossier.
Est-ce que ma cote de crédit sera quand même affectée?
Ça dépend du prêteur. La vérification bancaire IBV n’est pas une enquête de crédit, et une demande qui n’interroge pas votre dossier ne laisse pas de trace de ce genre.
Certains prêteurs transmettent toutefois leurs données aux agences de crédit: un remboursement fait à temps peut alors aider, et des retards peuvent nuire.
Antoine Leduc
Antoine Leduc est un spécialiste des finances personnelles qui s’intéresse aux prêts sans enquête de crédit, aux solutions de financement alternatives et à la gestion du crédit au Québec.
Il se concentre particulièrement sur les options offertes aux consommateurs qui rencontrent des difficultés à obtenir un prêt auprès des institutions financières traditionnelles.
Ses domaines d’intérêt comprennent les prêts personnels sans enquête de crédit, la vérification bancaire instantanée (IBV), les critères d’admissibilité, les taux d’intérêt et les modalités de remboursement.
Antoine explique comment les prêteurs peuvent évaluer la situation financière actuelle d’un emprunteur, notamment à partir de ses revenus et de ses transactions bancaires récentes.
À travers ses articles, il aide les lecteurs à comprendre les conditions des prêts, à comparer les offres et à évaluer le coût total d’un emprunt.
Il aborde également les particularités du crédit pour les personnes ayant un mauvais dossier de crédit, les revenus non traditionnels et les situations financières imprévues.
Antoine accorde une attention particulière à la transparence des conditions de financement et à la capacité réelle de remboursement. Son objectif est de rendre l’information financière plus accessible et d’aider les consommateurs à prendre des décisions éclairées avant de s’engager dans un contrat de crédit.
À propos de l'auteur et ses articles →